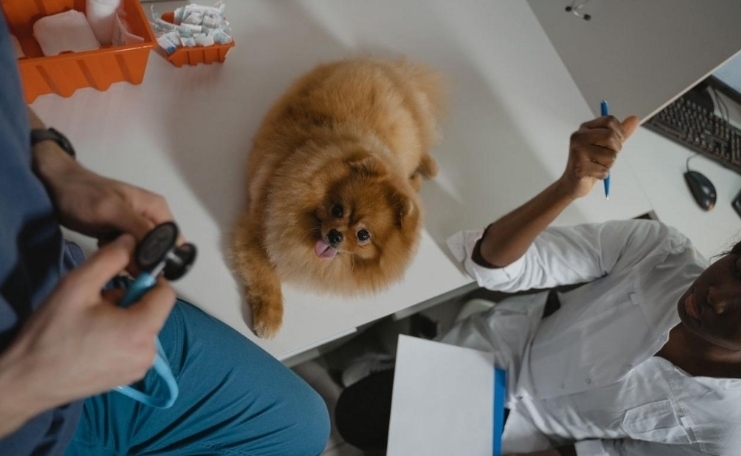
Tutores de cães e gatos poderão ter a possibilidade de abater despesas veterinárias na declaração do Imposto de Renda. A medida está prevista no Projeto de Lei 5.668/2026, apresentado pelo senador Plínio Valério (PSDB), que tramita no Senado Federal.
A proposta estabelece um limite anual de R$ 2.275,08 para a dedução de gastos relacionados à saúde dos animais domésticos. Entre as despesas previstas estão consultas veterinárias, tratamentos, exames laboratoriais e serviços radiológicos.
O texto também contempla custos com aparelhos ortopédicos e próteses. Nesses casos, será necessário apresentar receita emitida por médico-veterinário e nota fiscal em nome do beneficiário.
Já os valores reembolsados por entidades ou cobertos por seguros não poderão ser incluídos no cálculo da dedução.
Cadastro dos animais será necessário
Para ter acesso ao possível benefício, os tutores deverão possuir animais registrados no Cadastro Nacional de Animais Domésticos (SinPatinhas).
Como atualmente o sistema permite o cadastro de cães e gatos, o projeto contempla inicialmente essas duas espécies. Na justificativa da proposta, o senador Plínio Valério afirma que a iniciativa busca incentivar os cuidados com os animais de estimação.
O parlamentar também aponta que, caso o cadastro nacional seja ampliado futuramente para outras espécies, o benefício poderá acompanhar essa expansão.
Como funcionaria o desconto no Imposto de Renda?
A dedução permite retirar determinadas despesas da base de cálculo do Imposto de Renda, reduzindo o valor da renda sobre o qual o tributo é calculado.
Por exemplo, um contribuinte que tenha R$ 50 mil de renda tributável e consiga deduzir R$ 2 mil em despesas veterinárias passaria a ter o imposto calculado sobre R$ 48 mil.
A proposta prevê que o benefício tenha validade de cinco anos. Caso o projeto seja aprovado pelo Congresso Nacional e transformado em lei, a dedução começará a valer em 1º de janeiro do ano seguinte à publicação.
Por enquanto, a medida ainda está em tramitação e não representa um benefício disponível aos contribuintes.